Restnutzungsdauer verkürzen &
AfA-Vorteile maximieren.
Nachweis einer kürzeren tatsächlichen Restnutzungsdauer gem. § 7 Abs. 4 Satz 2 EStG. Finanzamtskonforme Bausubstanzgutachten für Immobilien-Investoren & Vermieter im Rhein-Main-Gebiet und bundesweit.
Wann lohnt sich ein Restnutzungsdauer-Gutachten?
Das Gesetz unterstellt für Wohngebäude pauschal 50 Jahre Nutzungsdauer (2,0 % AfA). Weist ein Sachverständigengutachten nach, dass die Bausubstanz z. B. nur noch 25 Jahre Restnutzung aufweist, verdoppelt sich die Abschreibung auf 4,0 % p.a. – und Ihre jährliche Steuerlast sinkt spürbar.

26 Jahre Restnutzung nachgewiesen
Statt der pauschalen 50 Jahre wurde die kürzere Restnutzungsdauer gutachterlich bestätigt. Der AfA-Satz stieg auf 3,85 % p.a.
Baujahr vor 2000
Ältere Bestandsimmobilien weisen naturgemäß einen höheren Bausubstanzverschleiß auf, der gutachterlich fundiert dargelegt werden kann.
Hoher Gebäudeanteil
Je höher der Gebäudeanteil im Kaufpreis gegenüber dem Bodenwert ausfällt, desto wirksamer ist die Hebelwirkung der jährlichen Abschreibung.
Sanierungsstau
Veraltete Heizungsanlagen, ungedämmte Dächer, alte Leitungen oder Fenster verkürzen die wirtschaftliche Lebensdauer gutachterlich messbar.
Vermietung & Gewerbe
Die AfA greift steuermindernd bei allen vermieteten Wohnungen, Mehrfamilienhäusern sowie gewerblich genutzten Bestandsbauten.
Umfassende Substanzanalyse & Gutachtenerstellung
Wissenschaftlich fundiert nach anerkannten Sachverständigenstandards – für eine reibungslose steuerliche Anerkennung bei Ihrem zuständigen Finanzamt.
Vor-Ort-Bausubstanzanalyse
Keine unzulässigen Ferngutachten oder bloßen Schätzungen: Unsere zertifizierten Bausachverständigen begehen Ihre Immobilie persönlich vor Ort. Jeder Mangel, Modernisierungsgrad und Bauteilzustand wird transparent erfasst und rechtssicher dokumentiert.

Differenzierte Bauteilbewertung
Präzise Zerlegung des Gesamtgebäudes in einzelne Gewerke (Rohbau, Dach, Fenster, Installationen). Jedes Bauteil wird nach tatsächlichem Abnutzungsgrad gewichtet.
Rechtssicherheit & Behörden-Support
Höchstrichterlich abgesichert nach BFH-Urteil IX R 25/21. Sollte Ihr Finanzamt Rückfragen stellen, unterstützen wir Sie und Ihren Steuerberater mit fundierten fachlichen Stellungnahmen.
Maximale Rentabilität & Tempo
Das Honorar amortisiert sich in der Regel bereits im ersten Steuerjahr voll als Werbungskosten. Mit kostenloser 48h-Ersteinschätzung vor Auftragsvergabe.
In 4 Schritten zu Ihrem anerkannten AfA-Gutachten
Strukturiert, transparent und nahtlos abgestimmt mit Ihnen und Ihrer Steuerberatung.
Kostenlose Voreinschätzung
Sie übermitteln uns unverbindlich die Basisdaten Ihrer Immobilie. Binnen 48 Stunden prüfen wir das wirtschaftliche Einsparpotenzial und die Machbarkeit.
Vor-Ort-Befundung
Ein qualifizierter Bausachverständiger besichtigt Ihr Objekt persönlich. Bausubstanz, technische Anlagen und Sanierungsstände werden detailliert fotodokumentiert.
Gutachtenerstellung
Wissenschaftliche Ausarbeitung nach anerkannten Standards (ImmoWertV & Sprengnetter). Die Restnutzungsdauer wird rechtssicher ermittelt.
Einreichung & Support
Sie reichen das Gutachten beim Finanzamt ein. Bei behördlichen Rückfragen unterstützen wir Sie und Ihren Steuerberater bis zur endgültigen Anerkennung.
Starten Sie mit Schritt 01: Unverbindliche Vorprüfung
Kostenfrei, diskret und mit klarer Einschätzung Ihrer steuerlichen Hebelwirkung binnen 48 Stunden.
So viel Steuern sparen Sie Jahr für Jahr
Vergleichen Sie die pauschale 2%-Standardabschreibung mit einem qualifizierten Restnutzungsdauer-Gutachten von ABG. Am Beispiel eines typischen Mehrfamilienhauses im Rhein-Main-Gebiet:
Realisierte Gutachten aus der Praxis
Ein fundierter Einblick in erfolgreich anerkannte Gutachten zur Restnutzungsdauer: Wie private Investoren, Erbengemeinschaften und gewerbliche Eigentümer durch unsere Sachverständigenbewertungen nach § 7 Abs. 4 EStG signifikante steuerliche Abschreibungsvorteile erzielt haben.
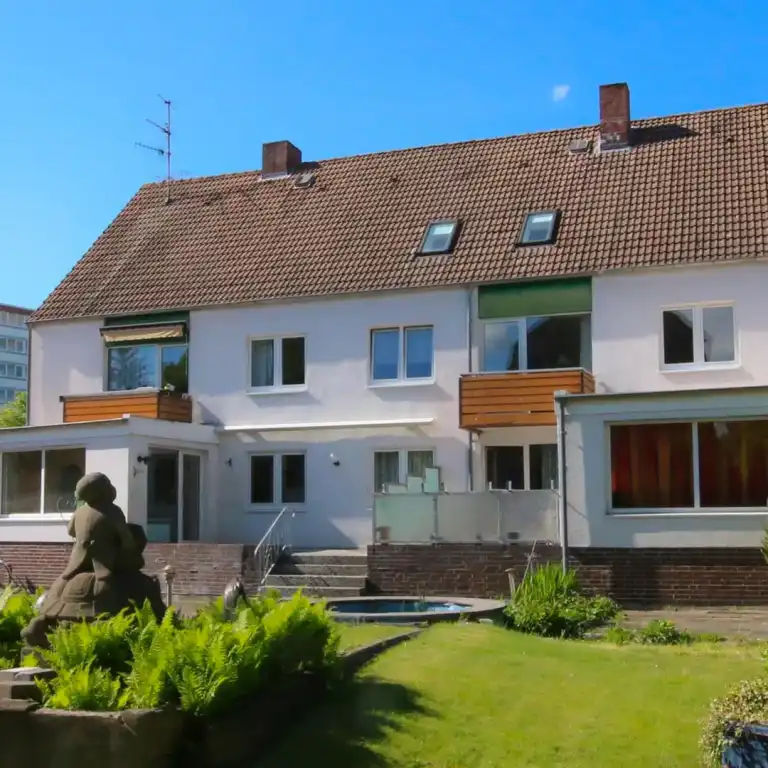
MFH Braunschweig
Mehrfamilienhaus mit Sanierungsrückstau an Dach und Haustechnik. Erfolgreiche Verkürzung der Restnutzungsdauer und spürbare Steigerung des jährlichen Steuerabzugs.
Zweifamilienhaus Dreieich
Vermietetes Zweifamilienhaus. Anerkennung der kürzeren Restnutzungsdauer durch das Finanzamt Langen mit rund 38.000 € kumulierter Steuerersparnis.
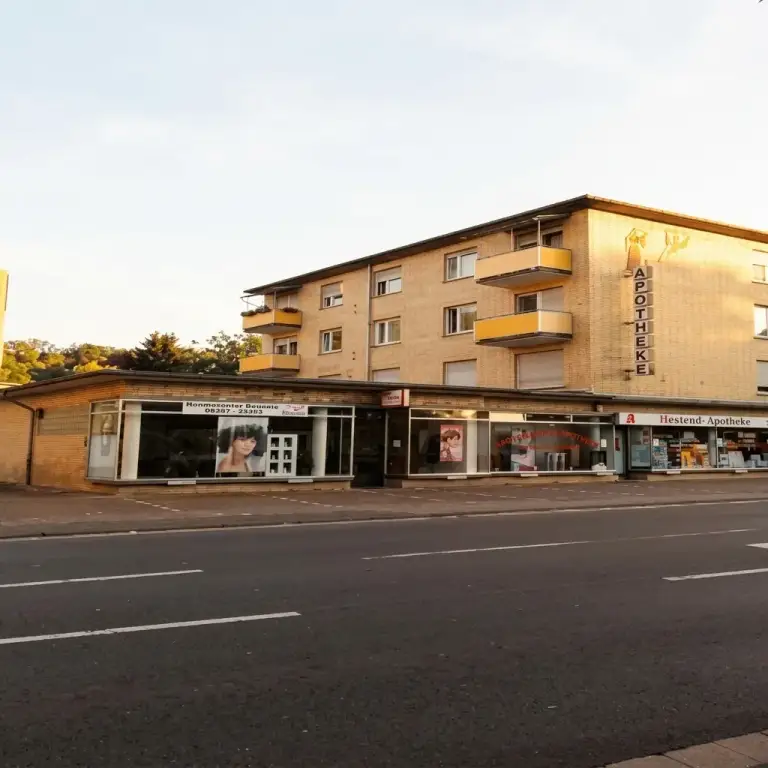
MFH Wetzlar
Wohn- und Geschäftshaus mit Baujahressubstanz. Durch das Gutachten konnte die Abschreibung von 2,0 % auf 4,17 % mehr als verdoppelt werden.
Häufige Fragen
Fundiert, verständlich und rechtssicher auf den Punkt gebracht.
Prüfen Sie jetzt Ihr AfA-Optimierungspotenzial.
Senden Sie uns die Eckdaten Ihrer Immobilie. Unsere Sachverständigen prüfen die Erfolgsaussichten und melden sich innerhalb von 48 Stunden mit einer ersten fundierten Einschätzung.
